


 会员登录

一年十倍难再现?为什么我们认为2027年的AI投资并未进入困难模式
作者:V. Cheatcode Research;来源:X,@VCheatcode8
AI牛市结束了吗?绝对没有!
我们认为:
过去三年AI的出现对人类社会太过突然和刺激,之前是“疯狂意淫”的市梦率炒作时期。因此上涨的原因是突然出现、来不及满足的硬软件需求;
随着时间的推移,接下来我们要买在硬软件需求慢慢被满足的过程中,那些预期拥有“能够把利润掐在手上”能力的技术层/应用层公司。
我们把整个产业链分为需求满足方(技术层)和需求被满足方(应用层),做如下预测。
一、需求满足方:半导体产业链2027年会是波浪震荡市
我们认为2027年AI产业链板块更可能走波浪震荡K线,一年五倍十倍的行情很难出现。上游还会有短缺,下游还会有超预期,但是不要忘记这个板块的不健康筹码结构,获利盘、高估值。
本周(26年11月9日)我们的交易倾向仍是:“短期buy the dip,别拿太久”。虽然民主党的炸弹只有消息面没有基本面,但是也无法解决我们刚提到的三个事实。
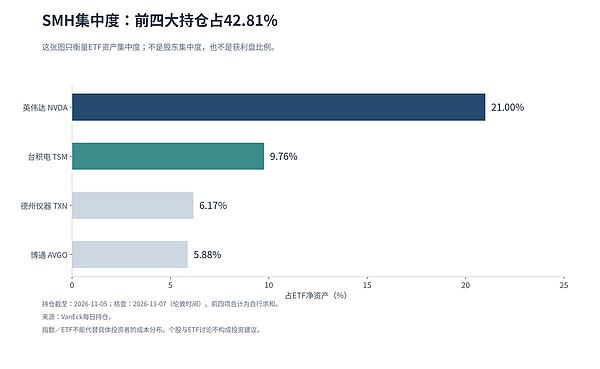
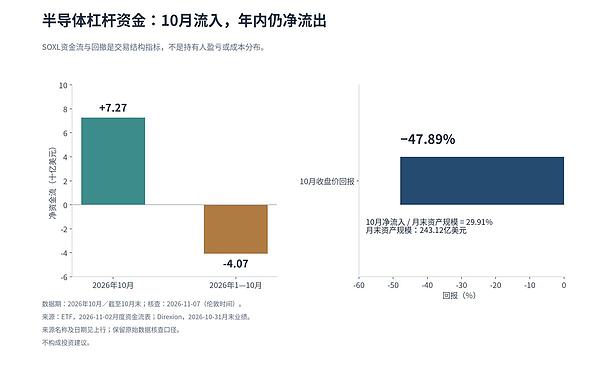
震荡是破前高还是破前低?
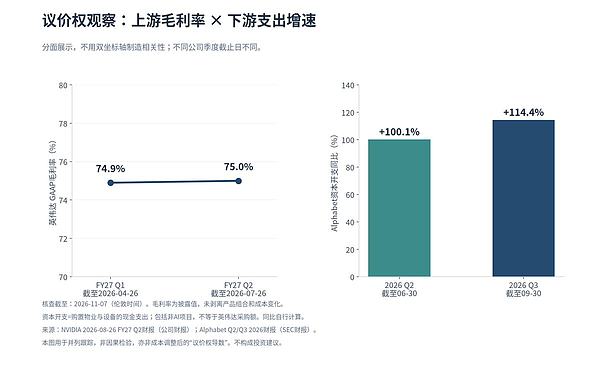
27年的震荡波浪会破前高还是跌破前低,我们认为取决于“基本面上的消息面导数”:而且需要注意的是,27年的市场一定比26年理性,新闻面的刺激不一定就能买入。
我们认为比较稳妥的pump news接近于:新消息让上下游谁更有资格进一步提价。我们的导数指标,是观察毛利率相对上游成本、以及下游客户capex增速的变化方向。
如果上游成本涨,公司毛利率还能守住甚至上修,下游预算又在加速,它的产业链PUA能力就在增强。反过来,订单还在涨、毛利率却被上游吃掉,下游预算开始减速,利润的位置已经在换手。光模块也一样,要看客户、产品代际、单价、良率和交付。
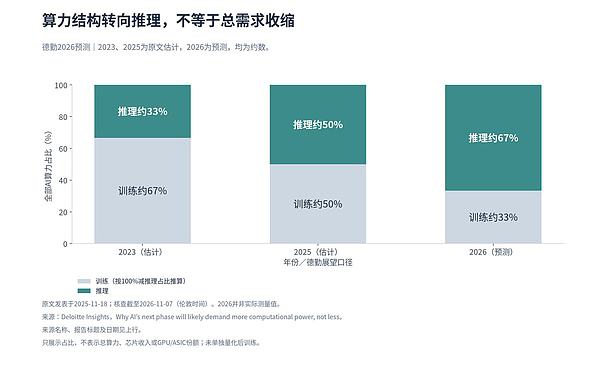
需求仍会增长的证实条件:后训练+长思考消耗更多算力
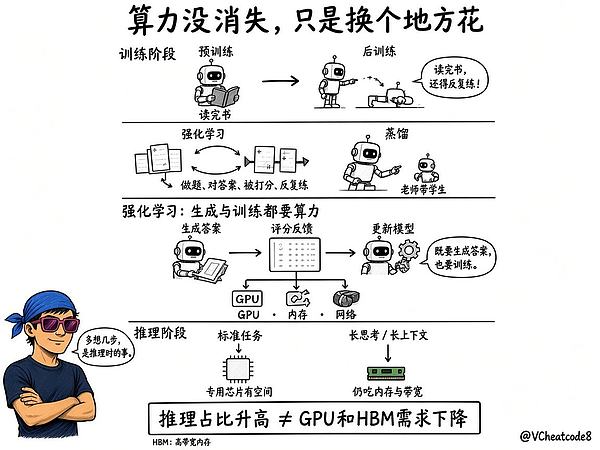
Post-training改变的是能力增长的路径。预训练像先读完图书馆;后训练让模型练习怎样解题、怎样使用工具、怎样从可检验的结果里学会纠错。数学答案和代码测试能给奖励,强化学习就不必每一步都等人标注。推理时计算则是部署以后多想几步;蒸馏,是把强模型的解题经验压进更小的模型。四者有关联,但不是同一个概念。
标准化、高吞吐推理更给ASIC留下空间;长上下文、长思考、并行采样与RL rollout仍会吃内存容量、带宽和互联。不能从“推理占比升高”直接推出“GPU和HBM需求下降”,也不能推出“所有推理芯片都需要同样多HBM”。蒸馏降低特定任务部署成本,用户是否增加调用、节约能否变成利润,还要看27年的价格竞争。
需求增长叙事的证伪条件:循环融资风险
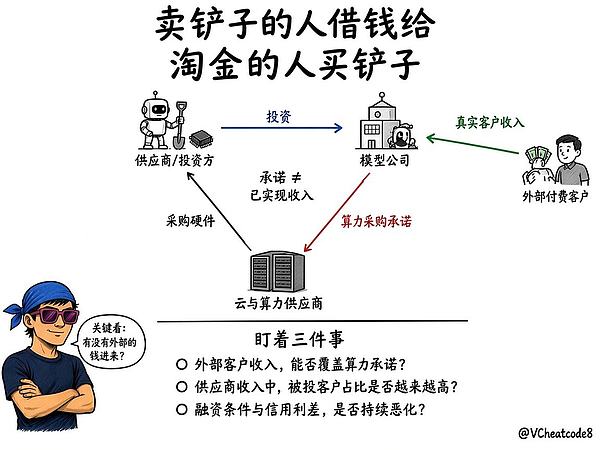
我们认为循环融资爆雷这个叙事成立的条件有以下三条,即使发生爆雷,也不证明中长期基本面变差,所以2027年如果循环融资爆雷成真,我们会捡尸体。
二、应用层:Every dip is a chance,2B应用比2C更值得
我们会把后续注意力更多放到AI应用层。类比互联网泡沫之后的十几年:技术没有因为股票跌过就失效,真正改变生活和商业流程的公司,后来还是跑了出来。
我们信AI的长线,因此愿意在优质标的利空时寻找买入位置。我们理解的“Every dip is a chance”,不是跌了就该买,而是先确认生意没有坏,再看价格是否给了足够的余地。长期采用率提供方向,议价权和买入价格决定这段增长最后是不是股东的收益。
2B或2Employee2B更容易验证是好生意,或帮公司推销,帮员工干活,最后由公司付款
我们的判断是:这一轮更容易验证的好生意,不是AI陪人聊了多久,而是AI帮公司推销、帮员工干活,最后由公司付款。
“帮推销”看Meta和AppLovin。使用产品的可以是消费者,付钱的却是广告主;只要能把同一笔广告费变成更多成交,客户就有继续投放的理由。这是2C产品、2B变现,不需要每个消费者都掏一份会员费。Meta在2026年Q3披露广告展示量同比增加10%、平均广告价格增加14%;公司称AI通过改善推荐、互动和变现带来增量广告收入。这是公司对经营结果的解释,不是把全部广告涨价都归功于AI的因果实验。
“嵌进生产”以Palantir为主样本,ServiceNow、Salesforce作对照。员工愿意试用只是入口,采购部门愿意续约、扩容、加钱才算过关。ServiceNow在Q3披露订阅收入同比增长21%,同时把2026年AI年度合同价值目标提高到17亿美元;后者是目标,不是已实现收入。Salesforce截至7月31日的FY2027 Q2披露Agentforce ARR超过15亿美元,但当季纳入了Slackbot和Headless 360,不能把这个增速全部理解为同口径内生增长,27年真实的财报值得期待。
消费级AI订阅是我们的反面提醒:用户觉得好用,不等于愿意持续为昂贵推理付足钱。固定月费之下,用得最勤的客户也可能消耗最多成本;免费替代品、留存和涨价后的流失,都要算进账里。我们不是断言2C永远做不成,而是认为,在企业能直接计算增收和降本的地方,付费逻辑更容易检验。
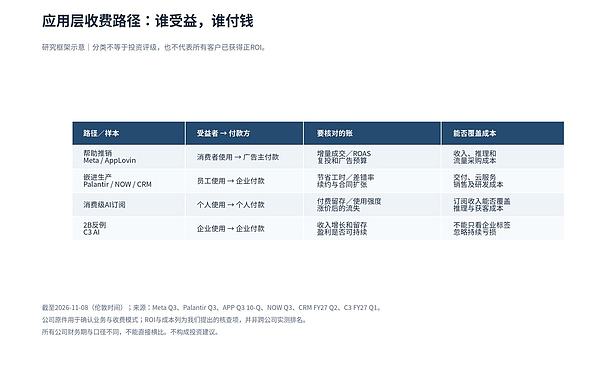
这个版块我们筛选公司的主线还是议价权:客户是否愿意多付钱,合同是否变大、变长,续约和扩容能否覆盖获客、实施与推理成本。广告生意还要看客户能否在效果改善后继续加预算,不能硬套长期软件合同的尺子。模型更聪明,不自动意味着利润会留在应用公司手里。
不构成投资建议的Palantir与AppLovin:求稳仓和惊喜仓组合
我们保留“求稳仓和惊喜仓”的分工,但“求稳”说的是业务验证相对更充分,不是股价低波动,更不是保本。这两个角色是我们的研究判断,我们已经陆续买入这两只股票并打算持有一段时间。
以下内容只是讲述投资逻辑,不构成投资建议,我们每个人买入时都要注意估值择时。
Palantir:生意硬,价格也硬,超跌弹性会很大
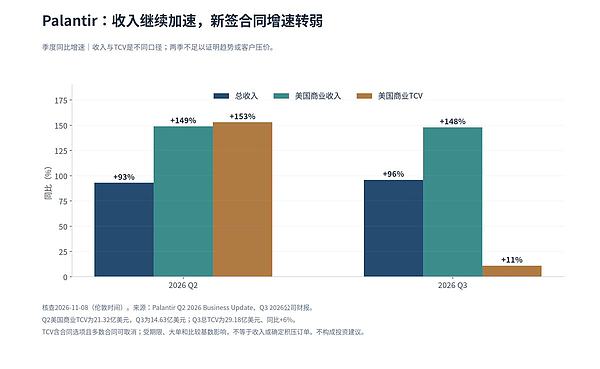
这次回撤更像是市场不再愿意为“加速永不停”付同样的价格,不等于生意已经坏了。合同期变短,会压低按全生命周期计算的TCV;但它究竟是签约节奏的一次性变化,还是客户开始压价、减少长期承诺,单季看不出来。下个季度我们要看美国商业TCV是否恢复,也要一起看合同期限、续约扩容和收入,不能只拿一个指标宣布胜负。
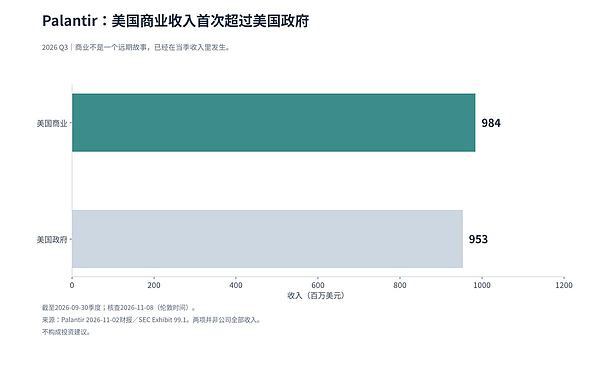
事实:Palantir 2026年Q3收入23.13亿美元,同比增长96%;美国商业收入9.84亿美元,同比增长148%,首次超过美国政府收入9.53亿美元。我们认为,它是本轮应用层数字最硬的样本之一:不是只把AI卖成聊天窗口,而是在卖能嵌进企业流程的系统。不构成投资建议。
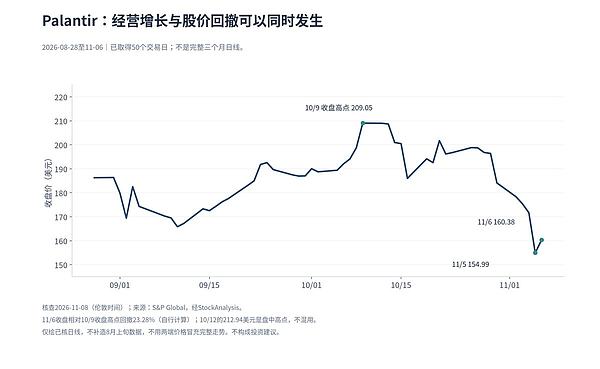
估值仍然不便宜。媒体在11月5日报道中给出约33.5倍2027年预期市销率;这是媒体当时使用的预测口径,不是公司指引,也不是11月6日收盘后的即时倍数,原文没有完整列出预测分母。我们只把它当估值偏满的参考,不据此推算目标价。我们愿意研究优质生意的回撤,但不会把跌了两成自动翻译成便宜。不构成投资建议。
AppLovin:用广告主的复投验证,而不是只看AI标签
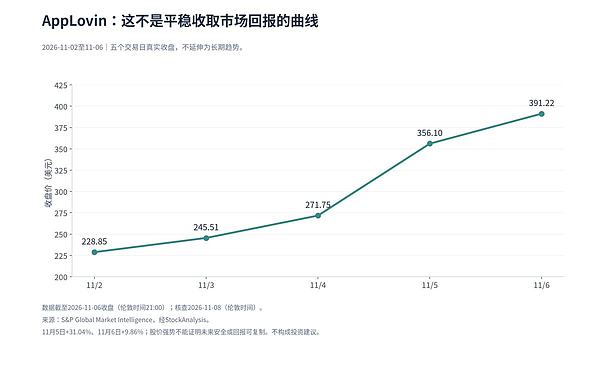
我们把它放在惊喜仓,是看中模型改善带来的广告效率,以及向新广告主扩张的弹性,不是因为它比Palantir更安全。要验证的是广告主扣掉投放成本后有没有赚到钱,能否在不牺牲回报的情况下继续加预算。公司的高利润是结果,广告主的复投决定后续走势的基本面,而全市场的消息面,我们认为都是买入时机(不构成投资建议)。
事实:AppLovin 2026年Q3收入21.848亿美元,同比增长55%;GAAP净利润14.389亿美元、净利率65.9%;调整后EBITDA为18.422亿美元、利润率84.3%。调整后EBITDA不是GAAP利润,公司广告收入以扣除发布商广告库存成本后的净额确认,不能把这个利润率直接与总额确认收入的平台横比。
风险方面:平台政策和隐私规则可以改变广告效果,广告预算有周期,诉讼会消耗资源。Q3 10-Q披露2025年证券诉讼及2026年9月新增诉讼仍在进行,公司否认指控;诉讼存在不等于指控成立,也不能把公司否认写成监管已经全面认证。
我们的组合逻辑仍然是:Palantir看嵌进生产之后的扩张与留存,AppLovin看帮助推销之后的复投与利润弹性。业务抓手不同,但都要面对企业预算与AI估值的变化;买两只应用股,不等于完成了分散风险。不构成投资建议。
机器人与长时间自主任务:寻找10倍黑马
我们把机器人放进应用层:软件能不能把一项工作做完,最后要在现实世界接受检验。中国已经出现投产和业务收入,2027年我们会继续关注应用机会。但“能造出来”“卖出去”“替客户省下工资”,是三道不同的门槛。硬件可靠性、安全责任和售后成本,都是商业化要算清的变量。
我们的2027年机器人板块筛选标准是验收、复购、运维和客户回本周期。愿意重注寻找10倍黑马,实话实说目前还在找。
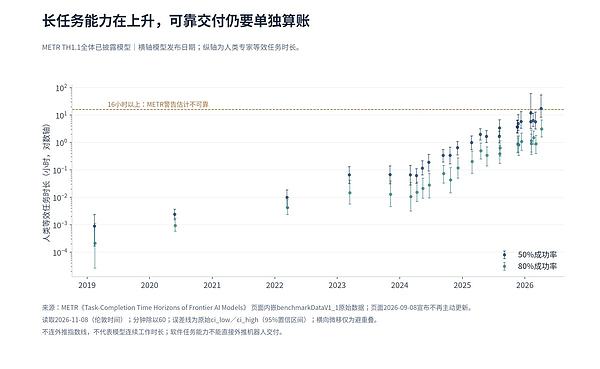
长时间自主任务,是机器人和软件代理共同要过的一关:能计划、执行、发现错误、恢复,再继续做下去。
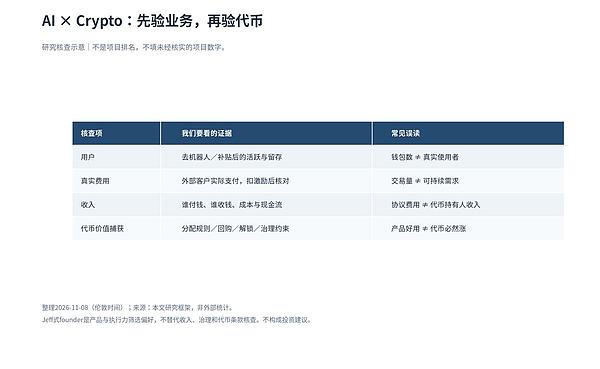
三、2027年的Crypto:只找惊喜仓,不交信仰税
我们的框架是:比特币走过和半导体相似的一段路,市场会给还没充分落地的未来很高的“市梦率”。早期懂的人少、分歧大,后来新需求集中涌入,价格先把未来打满,再靠时间消化预期。这是我们的市场类比,不是两个资产必然重复同一条价格曲线。
未来我们仍关注Crypto与AI的结合,也关注像Hyperliquid Jeff一样具有强credibility,围绕产品和交付建立口碑的founder。
我们仍然认为:一个覆盖大量参与者、不断产生分歧、靠大幅价格波动吸引注意力的市场,会持续出现财富换手和非对称机会。这里值得参与的,是可验证的产品与足够便宜的风险,不是为了下一个人接盘而制造热度。
所以除了BTC,基本都按惊喜仓处理:小仓位争取非对称收益,也接受全部亏掉。仓位不是用来表达我们多相信一个故事,而是限制我们看错一个故事的代价。BTC也不是保本仓,风险预算照样要算。
四、交易者应该多学习脑科学:改写痛苦,不改掉纪律
2026年如果你亏钱了,请overwrite痛苦的经历。如果赚到钱了,不要因为兴奋就改变投资规则。前面几节是市场预测,这一节是拿着账户的我们。
多巴胺不是简单的“快乐激素”。Schultz、Dayan与Montague的经典研究讨论奖赏预测误差:结果比预期好或差,会影响学习信号。我们把它放进交易,是提醒自己别把一次超预期赚钱学成“我们已经掌握了市场”;这是我们的解释,不是论文直接测试了炒股。
overwrite也不是删除硬盘。Schiller等研究在特定的条件性恐惧实验中,通过记忆再激活与再巩固窗口内的新信息,更新恐惧反应;它不承诺任意抹去投资创伤,更不意味着靠再赌一把“覆盖”亏钱记忆。
我们的做法是:痛苦拿来复盘,不拿来规定下次一定要翻本;盈利拿来检验过程,不拿来给自己扩权。进场前写清最大损失、证伪条件和复盘时间,规则只在预定复盘时改,不在当天暴涨后改。需要改变的是被记忆绑架的反应,不是让我们活下来的风险纪律。
 |
 |
 |
 |
 |
 |
 |
 |
| 感动 | 同情 | 无聊 | 愤怒 | 搞笑 | 难过 | 高兴 | 路过 |
相关文章
-
没有相关内容